「後払いアプリ現金化はできる?」「種類が多くて、出金できる残高と買い物の利用枠を区別できない」と迷っていませんか。atone、ペイディ、Kyash、キャリア決済は、同じ「後払い」でまとめて紹介されても、利用先・残高・本人確認・費用・支払いの仕組みが異なります。
この記事は、後払いサービスの種類と違いを横断比較する全体ガイドです。公式に用意された出金機能と、購入商品を第三者へ売る行為を区別し、手取り・残る請求・所要時間・規約上の注意点を整理します。サービスを比べた後は、それぞれの詳しい解説記事へ進めます。
この記事の結論
- 後払いの利用可能額は、預金残高やそのまま出金できるお金ではありません。
- 公式出金の可否は、サービス名だけでなく、入金元・残高の種類・本人確認の状態で確認します。
- 商品売却の代金と購入代金の請求は別です。手取りと残る支払総額を並べて比較します。
- 主要8サービスの詳細は、各説明の最後にある案内バナーから確認できます。
先に読みたい項目:主要サービスの比較表 / 手取りの計算例 / サービス別の詳しい解説。仕組みを基礎から確認する場合は、後払いアプリ現金化の仕組み・費用・リスクの総合ガイドも参考にしてください。
情報確認日:2026年10月30日。公式案内を優先して整理しています。手数料・対象機能・利用可能額は変更される場合があるため、利用時は公式サイトと自分のアプリ・契約画面を確認してください。この記事には広告・PRが含まれます。
すぐのお金の困りごとは、買取キンタローのHPをチェック
後払いアプリ現金化とは?公式出金と商品売却の違い
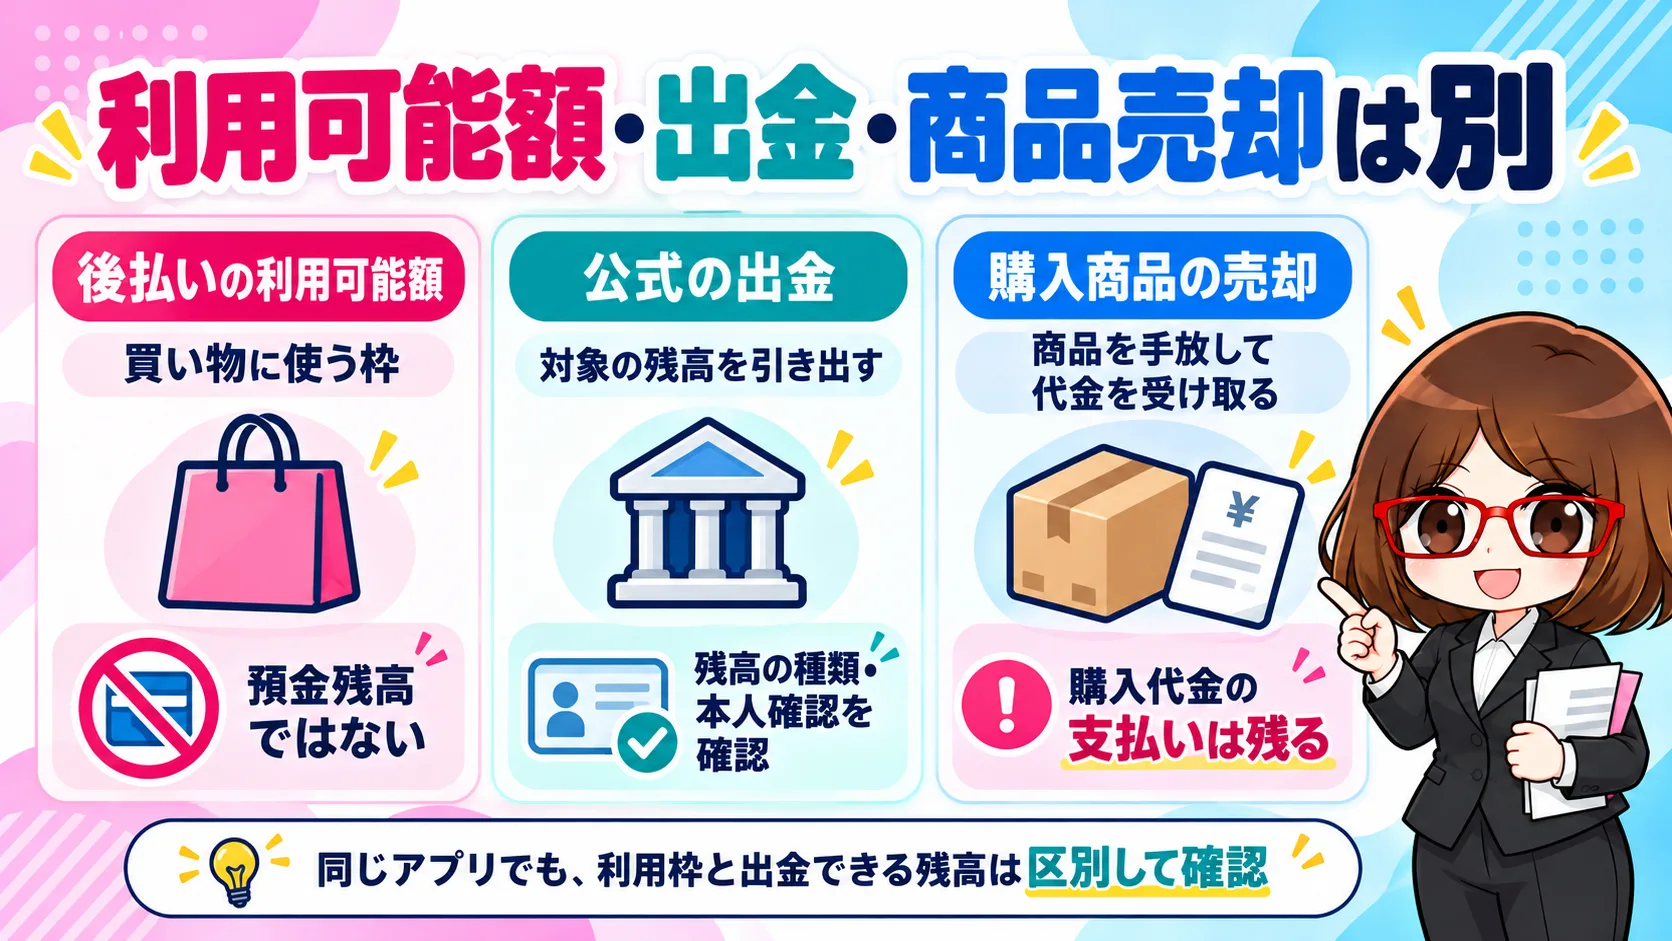
ネット上で「後払いアプリ現金化」と呼ばれる説明には、後払いで購入した商品を売却して代金を受け取る仕組みと、アプリ内の対象残高を公式の出金機能で引き出す話が混在しています。両者は、使う資金も必要な条件も異なります。比較の前に、この違いを分けることが大切です。
利用可能額は、これから買い物に使う金額の目安
利用可能額や利用上限は、サービスが一定の条件のもとで認める買い物・チャージの範囲です。自分が銀行へ預けた資金ではありません。アプリに5万円と表示されても、そのまま5万円を引き出せるとは限らず、利用時にあらためて注文や申込みの承認が必要な場合もあります。
公式出金は、対象となる残高を引き出す機能
公式の出金は、そのサービスが認める残高を、所定の条件で銀行口座やATMへ移す機能です。本人確認が必要な場合や、入金方法によって対象外になる残高があります。Kyashマネーとイマすぐ入金由来の残高、PayPayマネーとPayPayマネーライトのように、同じアプリ内でも区分が異なるため、合計残高だけでは判断できません。
商品売却は別の取引で、購入代金の支払いは残る
購入した商品を第三者へ売れば、売買による受取額が発生します。しかし、元の購入代金の請求が自動的に消えるわけではありません。売却額が購入額を下回れば差額を負担し、送料・手数料・後払いの利用料金も関係します。また、換金目的の利用を禁止しているサービスがあり、契約上の条件を無視してよい理由にはなりません。
この比較記事では、特定のサービスを「確実に現金が手に入る順」に並べません。対象の機能と残高、費用、支払条件を照合し、どこを確認すれば誤解を避けられるかを説明します。一般的な上限額や誰かの利用実績を、自分の利用保証として扱わないでください。
後払いアプリの種類・出金可否・費用を比較
まず、詳しい解説記事がある主要8項目を比較します。表の「出金」は、ここに書いた後払い枠・残高そのものを公式に引き出せるかという意味です。銀行口座から入れた自己資金など、別の残高に出金機能がある場合まで一律に否定するものではありません。
| サービス | 比較する枠・残高 | その枠・残高の公式出金 | 費用・注意点 |
|---|---|---|---|
| atone | 対応する買い物の後払い枠 | 利用可能額を直接出金する機能ではない | 支払方法別の請求手数料、カード等の利用条件 |
| 通常ペイディ | 加盟店での購入代金の後払い | 利用可能額を直接出金する機能ではない | 支払方法、個別注文の承認、旧カード終了 |
| ペイディApple | Apple専用プランの利用可能額 | 専用枠を銀行へ出金する機能ではない | 対象製品・分割条件、所有権・返却等の契約条件 |
| バンドルカード | ポチっとチャージで入れた残高 | 銀行口座・ATMへの出金不可 | 申込額に応じた手数料。翌月末の支払総額を確認 |
| Kyash | イマすぐ入金で入れた残高 | 銀行口座への出金不可 | 入金額に応じた手数料。Kyashマネーと区別 |
| d払い | 電話料金合算払いの利用枠 | その利用枠を出金する機能ではない | d払い残高の出金と区別。回線・請求条件を確認 |
| au PAY・auかんたん決済 | 通信料金合算で入れたマネーライト | 送金・銀行口座への出金不可 | 所定の手動チャージは月2回目以降2.5% |
| ソフトバンクまとめて支払い | まとめて支払い由来のPayPayマネーライト | 銀行口座への出金不可 | 契約上の請求期間、チャージ先の条件・費用を確認 |
表を読むときは、出金可否と規約上の許可を別々に確認してください。「出金機能がないが商品を売ればよい」と単純に置き換えると、規約違反や支払い負担の問題が残ります。反対に、自己資金由来の対象残高に公式出金機能があるケースを、後払い枠の現金化と同じものとして扱う必要もありません。
| 確認対象 | 区別すること |
|---|---|
| Kyash | 本人確認アカウントの出金対象Kyashマネーと、イマすぐ入金の残高 |
| PayPay | 出金できるPayPayマネーと、クレジット・まとめて支払い由来のマネーライト |
| au PAY | au PAY マネーと、通信料金合算等で入るマネーライト |
| d払い | 電話料金合算払いの利用枠と、d払い残高(現金バリュー) |
スマホでは比較表を左右に動かして確認できます。対象サービスが決まっている方は、後半の該当見出しへ進み、具体的な条件と公式ページを確認してください。各サービスの一般的な最大額を足し合わせて、借りられる現金の総額として数えないようにしましょう。
後払いアプリの種類は大きく4つ
「後払いアプリの種類」「後払いサービス一覧」を探している場合は、最初に仕組みで分けると整理できます。同じ名称のアプリでも、残高による前払い、購入代金の後払い、別契約のローンが併存する場合があります。この一覧では、どの機能を比較しているかを明示します。
| 分類 | 代表例 | 先に使うもの・後で払うもの |
|---|---|---|
| 翌月まとめ払い・BNPL | atone、ペイディ、メルペイ等 | 加盟店で購入し、利用分を後から精算 |
| 後払いチャージ・プリペイド | バンドルカード、Kyash、ワンバンク等 | 審査後にカード残高へ入金し、入金額と費用を後から精算 |
| 携帯料金合算・キャリア決済 | d払い、auかんたん決済、まとめて支払い | 対象代金を通信料金等と合わせて支払う |
| 通販の請求書後払い | NP後払い、GMO後払い等 | 商品到着後、請求書等の期日までに支払う |
一覧にはアプリ単体ではない決済サービスも含めています。検索ではまとめて「後払いアプリ」と呼ばれることがありますが、請求書後払いは、カード番号や自由に使える残高を発行する方式とは異なります。使える店や対象商品も違うため、名前の知名度だけでなく、自分が使おうとしている支払い方を確認してください。
翌月まとめ払い・BNPL型の違いと注意点
BNPLは、購入代金を後から支払う決済の仕組みです。対応する通販で選ぶ方式、コード決済を使う方式、条件を満たしてカード機能を使う方式などがあります。「メールアドレスだけで登録できる」という説明は、すべての決済が無条件に通ることや、本人確認が一切不要という意味ではありません。
atone(アトネ)
atoneは、ネットプロテクションズが提供する後払い決済です。電話番号とメールアドレスを登録し、対応するネットショップで翌月払いを利用できます。利用実績などの条件を満たすと、実店舗のコード決済や、JCBオンライン加盟店で使えるアプリ専用カードも利用候補になります。
- 使える場所:atone対応ネットショップ、コード決済対応店、条件を満たした場合のアプリ専用カード対応店
- 支払期限:コンビニ端末・Pay-easyと電子バーコードは翌月10日、はがき請求書は翌月20日、口座振替は翌月27日が基本
- 請求手数料:支払い方法により99円~349円
- 審査:利用上限額内でも注文ごとに審査される
- 注意点:本人確認をしても、コード決済・アプリ専用カード・増額が必ず利用できるわけではない
基準となる利用上限額は5万円ですが、実際の表示額や決済可否は利用状況などにより異なります。また、atoneは利用可能額を銀行口座へ出金する機能ではありません。
現金化・出金という観点では、atoneの利用可能額は買い物の代金を後から支払うための枠であり、銀行口座へ出金できる預金ではありません。アプリ専用カードが使えることと、残高を引き出せることも別です。NP会員規約では、買取業者等による事前の買取合意や、第三者への転売を目的とする商品の購入にatoneを使う取引などを対象外としています。
比較するときは、対応通販・コード決済・アプリ専用カードのうち自分が使える機能、支払方法別の請求手数料、請求確定の時点を確認します。カードの発行申請には所定の条件があり、本人確認だけで全機能が必ず使えるとは判断できません。
公式情報:atone:請求手数料と支払方法
公式情報:NP会員規約・atone利用上の条件
ペイディ(Paidy)
ペイディは、メールアドレスと携帯電話番号を使って対応ショップで決済できる後払いサービスです。1か月分を翌月にまとめて支払えます。本人確認を行うと「ペイディプラス」となり、加盟店や金額などの条件に応じて3回・6回・12回あと払いを利用できる場合があります。
- 使える場所:ペイディを支払い方法として選べる対応加盟店
- 支払い方法:口座振替、銀行振込、コンビニ払い
- 手数料:口座振替は無料、銀行振込は金融機関所定、コンビニ払いは請求内容に応じた手数料
- 本人確認:分割払いなど一部機能では本人確認が必要
- 注意点:利用可能額は固定ではなく、決済ごとに承認されない場合がある
コンビニ払いは便利ですが、回数や請求内容によって手数料が変わります。購入代金だけでなく、請求画面に表示される総額を確認してください。
ペイディカード(バーチャル・リアル)は2025年9月30日に利用を終了しています。古い記事にある「カードを発行してVisa加盟店で使う」という説明を、現在の通常ペイディの使い方へ当てはめないでください。現在は販売店の支払方法にペイディがあるか、その注文が承認されるかを確認します。
通常ペイディの利用可能額は直接出金できる残高ではありません。Paidyは、換金を目的とする商品購入に加え、換金目的で購入した商品を第三者へ買い取ってもらう行為も禁止対象と案内しています。売却代金が入っても、購入代金の請求は残ります。
通常ペイディで見るべきなのは、表示される利用可能額だけでなく、加盟店の対応、注文ごとの承認、支払い方法、請求総額です。Apple専用の利用可能額や分割条件を通常側と混ぜて比較しないことも重要です。
公式情報:ペイディカード終了と継続する機能
公式情報:Paidy:現金化行為に関する注意
ペイディあと払いプランApple専用
ペイディあと払いプランApple専用は、通常のペイディとは別に申し込みと審査が必要なApple専用プランです。AppleのオンラインストアやApple Storeで対象製品を購入するためのサービスで、通常のペイディ利用可能額とは別にApple専用の利用可能額が設定されます。
| 比較項目 | 通常のペイディ | Apple専用プラン |
|---|---|---|
| 利用先 | ペイディ対応店など | Appleの対象商品・購入方法に限定 |
| 申込み | 基本登録後に利用 | 本人確認を含む専用申込みと審査 |
| 利用可能額 | 通常のペイディ枠 | Apple専用として別に設定 |
| 分割回数 | 加盟店・金額に応じて3・6・12回など | 製品に応じて1・3・6・12・24・36回 |
| 分割手数料 | 支払い方法やプラン条件による | 口座振替・銀行振込なら分割手数料0% |
分割回数は製品により異なり、代表的には対象のiPhoneで最大36回、Macで24回、iPadで12回、Apple Watch・AirPods・アクセサリで3回などが案内されています。対象iPhoneの36回払いには、条件を満たして24回目の支払い後に対象端末を返却すると残りの支払いが不要になる買い替えオプションもあります。
Apple専用プランの最低利用金額は3,000円です。分割手数料0%の条件は口座振替または銀行振込であり、コンビニ払いには別途手数料がかかります。また、Apple製品なら何でも同じ回数を自由に選べるわけではありません。購入画面に表示される対象製品、回数、毎月の請求額、買い替え条件を確認してください。
Apple専用はApple製品の購入代金を支払うプランです。Apple専用の利用可能額があっても、その金額を銀行口座へ移したり、通常の加盟店で自由に使ったりできる意味ではありません。製品ごとの回数・対象条件は現在の購入画面で確認します。
現金化の説明と混同しやすいのが、買い替えオプションや下取りです。所定の返却・査定条件に基づく公式の取扱いと、第三者へ商品を売却する行為は別です。完済前の製品は契約上の所有権や処分の条件も確認し、月額だけでなく支払総額と残りの請求を並べて見ます。
公式情報:Paidy:Apple専用プランの条件
メルペイのクレジット(旧メルペイスマート払い・メルペイのあと払い)
メルペイでは、2026年に「メルペイスマート払い/メルペイのあと払い」の名称がメルペイのクレジットへ変更されました。メルカリでの買い物に加え、iD決済やメルペイコード決済に対応する店舗で利用できます。
- 特徴:メルカリの売上金やポイントを支払いへ充てられる
- 支払い:翌月払いのほか、利用条件を満たした場合の定額払いなど
- 本人確認:利用開始や一部機能で本人確認が必要
- 注意点:利用枠や提供機能はアプリ内の表示が基準
旧名称で解説されている記事も多いため、古い画面を前提にせず、メルカリアプリ内の「メルペイのクレジット」表示を確認しましょう。
現金として振り込まれる売上金や、銀行口座から入れた残高と、買い物代金を後から支払うクレジットの利用可能額は別です。複数の支払い元を組み合わせられるため、明細でどの資金をいくら使ったかを確認します。売上金の出金機能があることを、クレジット枠の出金機能だと読み替えないでください。
PayPayクレジット
PayPayクレジットは、PayPayカード株式会社が提供する支払い方法です。利用には申込みが必要で、加盟店での決済だけでなく、条件に応じてPayPay残高へチャージすることもできます。「クレジット払い」と「チャージ後の残高」は区別して確認します。
重要なのは、PayPayクレジットやPayPayカードからチャージした残高はPayPayマネーライトになり、銀行口座へ出金できないことです。本人確認を後から済ませても、その残高が出金できるPayPayマネーに変わるわけではありません。
したがって、PayPayアプリに残高が表示されていても、クレジットの利用可能額を現金として取り出せる意味ではありません。銀行口座等から入れた残高、ポイント、クレジット由来の残高を分けて確認しましょう。支払日や分割・リボの負担は、利用契約と請求内容で確認します。
公式情報:PayPayクレジットからのチャージ
公式情報:チャージした残高がPayPayマネーライトになる場合
ファミペイ翌月払い
ファミペイ翌月払いは、当月のファミペイ利用額を翌月にまとめて支払えるサービスです。銀行口座からの自動引落しやファミリーマートでの支払いを利用でき、利用状況に応じてスキップ払い・分割払い・自動リボなどが案内される場合があります。
申込みには審査があり、利用可能額は利用者ごとに異なります。店頭払いの手数料や分割・スキップ時の負担を含め、アプリに表示される支払総額を確認してください。
お金に困ったら、まずはご相談ください。
通常の翌月払いと、スキップ・分割・自動リボは負担が異なります。公式案内では翌月27日が基本で、ファミリーマートでの支払いには1回330円の収納事務手数料がかかります。翌月払いをチャージや買い物に使えることを、現金を銀行へ引き出せる機能と考えないことが重要です。
公式情報:ファミペイ翌月払いの支払日・手数料
BNPL型では、注文の承認・商品発送・請求確定が同じタイミングとは限りません。利用履歴にある表示、購入店の注文状況、請求メールを照合します。返品やキャンセルを申し出ただけで支払いが不要になったとは判断せず、請求の変更が確認できるまで公式案内に従ってください。
後払いチャージ・プリペイド型の違いと出金条件
後払いチャージ型では、プリペイドカードへ残高を先に入れ、その入金額と費用を後から支払います。アプリの登録・カード発行と、後払いチャージの審査は別です。また、通常の現金チャージと後払いチャージで、出金や送金の扱いが異なる場合があります。
バンドルカード「ポチっとチャージ」
バンドルカードは、アプリからVisaプリペイドカードを発行できるサービスです。ポチっとチャージでは、申込額を残高へ入金して先に買い物へ使い、チャージ額と手数料を翌月末までに支払います。
- 利用対象:ポチっとチャージは原則18歳以上
- 申込額:1回3,000円から、利用者ごとの申込可能額まで
- 支払期限:翌月末
- 手数料:3,000~10,000円は510円、以降は申込額に応じて段階的に増加
- 注意点:申込みのたびに審査があり、上限まで必ず承認されるわけではない
少額ほど手数料の割合が高くなりやすいため、「510円だけ」と見るのではなく、申込額に対する割合で比較しましょう。
ポチっとチャージは、現金を受け取る借入れとは異なり、カードで支払う残高を後払いで用意する仕組みです。公式に申込み時の審査と手数料が案内されています。審査結果や利用実績による個人差を、全員が利用できる一定の上限と混同しないでください。
公式情報:バンドルカード:ポチっとチャージの概要
Kyash「イマすぐ入金」
Kyashは、Visaプリペイドとして利用できる決済アプリです。イマすぐ入金では、3,000円から50,000円の範囲で審査を経て残高へ入金し、翌月末までにコンビニで精算します。
- 使える場所:Kyash Visaカードが使える加盟店
- 支払い:翌月末までにコンビニで精算
- 手数料:申込額に応じて設定され、最低500円
- 注意点:イマすぐ入金で入れた残高は出金できない
送金・出金可能な残高と、決済にしか使えない残高を混同しないことが重要です。
KyashマネーとKyashバリューの違い、本人確認、銀行・ATMへの出金可否は、Kyash(キャッシュ)現金化はできる?出金できる残高・できない残高を解説で詳しく整理しています。
出金を調べる場合は、Kyashマネーと、イマすぐ入金などから入るKyashバリューを区別します。Kyashの公式ヘルプでは、イマすぐ入金で入れた残高は銀行口座へ出金できないと案内されています。一方、本人確認アカウントのKyashマネーには所定の出金機能があります。
「Kyashには出金機能がある」という情報だけでは、イマすぐ入金の残高を取り出せる根拠にはなりません。アプリの残高内訳、入金方法、本人確認の状態を確認してから、該当する公式条件を読みます。後払いの精算が必要な残高と、自分が銀行等から入れた資金は同じものとして数えないでください。
公式情報:Kyash:銀行口座への出金条件
ワンバンク「あとばらいチャージ」(旧B/43)
ワンバンクは、旧B/43が名称変更した家計管理・Visaプリペイドサービスです。あとばらいチャージでは、必要額を審査後にチャージし、翌月末までにコンビニで支払います。
- 特徴:支出管理、目的別管理、ペアでの家計管理機能とカード決済をまとめられる
- 申込額:3,000円から、アプリに表示された範囲
- 支払い:翌月末までのコンビニ払い
- 注意点:旧B/43の記事では画面名やサービス名が古い場合がある
ワンバンクにはATMで出金できる資金の案内もありますが、あとばらいチャージやクレジットカードで入れた残高は現金として出金できません。公式ヘルプの手数料は3,000〜10,000円の申請で510円など、金額に応じた設定です。家計管理機能と後払いの利用条件は分けて確認します。
公式情報:ワンバンク:あとばらいチャージの手数料
公式情報:ワンバンク:入出金に関するFAQ
ultra pay「後払い(ミライバライ)」
ultra payは、Visaプリペイドとして利用できるアプリです。後払いのミライバライでは、1,000円単位で必要額を申込み、審査後に残高へ反映させます。公式案内では2,000円から30,000円の範囲が目安として示されています。
申込額と手数料を翌月末までに支払います。申込みごとに審査があるため、前回利用できた金額が次回も必ず承認されるとは限りません。
2026年3月の改定後の公式ヘルプでは、2,000〜5,000円の利用手数料は550円などと案内されています。同じ「ミライバライ」の名前が付いていても、ほかのカードと手数料や対象額が同じとは限りません。また、チャージが完了すると、残高を使っていなくてもチャージ額と手数料の支払いは必要です。
公式情報:ultra pay:ミライバライの対象額・手数料・支払条件
BANKIT「おたすけチャージ」
BANKITのおたすけチャージは、本人確認やBANKITの利用実績などをもとに、対象となった利用者へ案内される後払いチャージです。誰でも登録直後に利用できる機能ではありません。
- 対象:本人確認済みで、アプリに利用可能と表示された利用者
- 支払い:チャージ翌日から翌月末まで
- 審査:利用実績や支払い状況などをもとに判定
- 注意点:利用可能通知がない場合は申込みできない
おたすけチャージによるBANKIT残高は出金不可能額とされ、ATMでの引き出しやフレンド間送金には使えません。また、通常のおたすけチャージと、別途の契約条件を持つ「おたすけチャージ+」を同じ機能として説明しないようにします。名称の似た機能でも、契約と精算方法を確認してください。
公式情報:BANKIT:対象者・精算・出金制限
Vプリカ「後払いチャージ」
Vプリカの後払いチャージは、AGペイメントサービスの審査を経て必要額を先にチャージし、後から精算するサービスです。現在の公式FAQでは、1回3,000円〜50,000円の範囲で、利用状況により金額が異なると案内されています。18歳未満は利用できません。
チャージ額と所定の手数料を、利用月の翌月末までに指定のコンビニで支払います。チャージの都度審査があり、前回承認された金額や、一般に案内される最大額を次回も使えるとは限りません。料金は申込み画面の手数料と支払総額を確認してください。
ここで先に得られるのはVプリカで支払うための残高であり、自分の銀行口座へ現金が振り込まれるサービスの説明ではありません。また、Vプリカには種類や本人確認状態による機能の違いがあります。古い使い切りカードの説明を、現在の全タイプに一律で当てはめないようにしましょう。
公式情報:Vプリカ:後払いチャージの概要
この型で比較するのは、カードブランドの利用範囲だけではありません。申込みごとの手数料、翌月の支払期日、対象残高の出金制限、支払い後の反映状況を合わせて確認します。チャージ金額を小分けにすると申請ごとの費用が増える場合がある一方、大きく入金すれば返せるとは限らないため、手数料だけを理由に利用額を増やさないようにしましょう。
キャリア決済型の違いとチャージ残高の注意点
キャリア決済は、対象の買い物代金などを携帯料金とまとめて支払う方法です。新しいアプリの登録が不要な場合でも、回線契約、使用者の年齢、利用状況、通信料金の支払いなどに関する条件があります。ほかの人に表示された上限額が、そのまま自分に適用されるわけではありません。
3社の共通点や相違点をまとめて読む場合は、キャリア決済現金化の3社比較ガイドへ進めます。以下では、全体比較で特に間違えやすい支払方法と残高の区別を整理します。
d払い「電話料金合算払い」
ドコモ回線の対象者は、d払いの支払い方法に電話料金合算払いを設定できます。街のd払い加盟店や対応するネットショップで使い、代金は月々の携帯料金と一緒に請求されます。
- 初期設定:原則1万円/月
- 設定可能額:20歳未満は最大1万円、20歳以上は契約・利用状況に応じて最大10万円
- 審査・制限:料金未払い、利用状況、契約条件などにより利用できない場合がある
- 注意点:d払いとdocomoコンテンツ決済で限度額を共有する
利用者自身が設定可能額の範囲で上限を下げられるため、使いすぎが心配な場合はアプリから低めに設定しておくと管理しやすくなります。
電話料金合算払いの仕組みや利用停止リスクは、d払い現金化の仕組みと注意点で詳しく解説しています。
電話料金合算払いは、買い物代金を携帯料金とまとめて支払う方法です。d払い残高へ現金を入れることや、現金バリューを出金することとは別の機能です。「d払いアプリで出金できる」と「電話料金合算払いの枠を出金できる」は同じ意味ではありません。
比較では、どの支払い方法を選んでいるか、現在の利用可能額、携帯料金の請求にいつ反映されるかを確認します。未払いなどで電話料金合算払いが停止している場合に、別の支払い方法でd払いが使えても、停止された枠が復活した意味にはなりません。
公式情報:d払い:電話料金合算払いの利用案内
公式情報:d払い:残高の出金機能
au PAY・auかんたん決済
au、UQ mobile、povo1.0など対象回線では、auかんたん決済の通信料金合算を使ってau PAY残高へチャージできる場合があります。通信料金合算でチャージした残高はau PAY マネーライトとなり、送金や銀行口座への払出しはできません。
2025年10月以降、通信料金合算による手動チャージは毎月初回が無料、2回目以降は2.5%の手数料がかかる仕組みです。オートチャージなど一部の扱いは異なるため、チャージ画面の表示を確認してください。
au PAY残高の種類や通信料金合算の注意点は、auかんたん決済現金化とau PAYの違いで確認できます。
通信料金合算でチャージしたau PAY マネーライトは、銀行口座への出金や送金ができません。au PAYに別の出金対象残高があっても、通信料金合算分まで同じ扱いにはなりません。入金方法と残高名をセットで確認することが大切です。
費用面では、公式案内にある毎月のチャージ回数も比較に入れます。2025年10月2日以降、所定の手動チャージは毎月1回目が無料、2回目以降は2.5%です。オートチャージは対象外とされており、方法を区別せず一律に計算しないでください。チャージ後の取り消しもできないため、確定前に残高種別・手数料・請求先を確認します。
公式情報:au:通信料金合算チャージの残高・手数料

ソフトバンクまとめて支払い
ソフトバンクまとめて支払いは、対応サイトやアプリの料金を携帯電話料金とまとめて支払うキャリア決済です。契約条件を満たせば、PayPay残高へのチャージなどに利用できる場合もあります。
- 使える場所:対応するデジタルコンテンツ、ネットショップ、PayPayへの対象チャージ
- 利用可能額:年齢、契約期間、支払い状況などにより個別設定
- 注意点:携帯料金の支払い方法やサービス条件により、登録カードへ請求される場合もある
利用可能額、請求締め日、PayPayチャージの注意点は、ソフトバンクまとめて支払い現金化の解説にまとめています。
PayPayとの連携を調べる場合は、まとめて支払いからのチャージ先がPayPayマネーライトになる点を確認します。この残高は銀行口座へ出金できず、後から本人確認をしてもPayPayマネーへ変わりません。電話料金合算の利用額と、出金できる資金を混同しないようにします。
利用可能額は年齢や契約・利用状況などで変わり、利用期間は携帯料金の起算日・締切日と関係します。ほかのキャリアの月末締めの説明をそのまま当てはめず、自分の請求期間と支払方法を確認してください。決済サービス自体の月額利用料と、チャージ先で発生する費用も分けて比較します。
公式情報:SoftBank:対象サービス・利用可能額・請求期間
ワイモバイルまとめて支払い
ワイモバイルまとめて支払いは、対応サービスの代金を月々のワイモバイル料金と合算できる決済です。申込手続きや月額利用料は不要ですが、利用可能額は契約状況などにより異なります。
「まとめて支払い」という名称でも、すべての買い物を自由に後払いへできるわけではありません。対象店舗、残りの利用可能額、請求先をMy Y!mobileなどで確認しましょう。
お金に困ったら、まずはご相談ください。
PayPayへ対象の方法でチャージした残高は、ソフトバンク回線の場合と同様にPayPayマネーライトとして扱われます。出金できるPayPayマネーとの違いを確認してください。一方、回線契約や管理画面は自分のワイモバイル契約に基づいて確認し、他人の利用可能額をそのまま自分へ当てはめないようにします。
公式情報:Y!mobile:まとめて支払いの概要
公式情報:PayPay:まとめて支払いと残高種別
キャリア決済の請求は、通常の通信料やほかの継続課金と重なります。「買い物分だけなら払える」ではなく、携帯料金全体でいくらになるかを確認してください。対象外の取引を通すために他人の回線、名義、暗証番号を使うような案内には従わず、自分の契約と公式窓口で確認します。
通販の請求書後払い型とほかのサービスとの違い
通販後払いは、購入店が導入した決済を注文時に選び、商品が届いた後に請求書等で支払う方式です。サービスごとの審査や利用条件があり、使いたい通販が対応している必要があります。全店舗で使える与信枠や、口座へ出金する資金を発行する仕組みではありません。
NP後払い
NP後払いは、ネットプロテクションズが提供する通販後払いです。商品を確認してから、コンビニ、ドラッグストア、郵便局、銀行、対応するスマホ決済などから支払えます。
- 支払期限:請求書発行から14日以内
- 後払い手数料:購入したショップにより異なる
- 支払い窓口:コンビニ、ドラッグストア、郵便局、銀行、対象アプリ
- 注意点:支払い遅れがあると新しい注文を利用できない場合がある
銀行振込では金融機関所定の手数料がかかる場合があります。払込票に記載された期限と窓口を確認してください。
NP後払いは買い物代金の後払いであり、利用上限に相当する現金を自分の口座へ出す機能ではありません。事前の書類提出が不要な説明と、注文時の与信判断がないことは別です。利用規約では、換金目的の商品購入にNP後払い等を使う行為が禁止されています。
公式情報:NP後払い:審査と禁止事項
公式情報:NP後払い:支払期限
GMO後払い
GMO後払いは、商品到着後にGMOペイメントサービスから届く請求書で支払うサービスです。コンビニ、銀行、郵便局、一部の決済アプリに対応します。
- 支払期限:請求書発行から14日
- 手数料:購入店が設定する後払い手数料、銀行等の支払い手数料
- 遅延時:回収事務手数料297円が最大3回加算される場合がある
- 注意点:入金確認まで新しいGMO後払いを利用できない場合がある
請求書で払えることは、請求代金を現金として受け取れることではありません。公式案内の上限は他店分を含む累計55,000円が基本で、一部店舗では異なります。期限は請求書発行から14日です。遅れた場合の回収事務手数料や次の注文への影響も確認します。
公式情報:GMO後払い:対象・審査・請求条件
スコア後払い
スコア後払いは、株式会社SCOREが代金を立て替え、購入者へ払込票を送る通販後払いです。全国の主要コンビニに加え、楽天ペイ、楽天銀行、d払い、FamiPayなどの対応窓口が案内されています。
- 支払期限:払込票に記載された期日
- 請求書:商品とは別便、または購入店により商品へ同梱
- 審査:注文情報などをもとに取引ごとに確認
- 注意点:期限超過時は回収事務手数料の加算や新規利用停止の可能性
スコア後払いも、通販で受け取った商品の代金を後から支払う方式です。対応するスマホ決済で払える場合でも、その決済アプリの後払い枠を現金に変えられるという意味ではありません。どの請求書にどの支払方法が使えるか、払込票と購入店の案内で確認します。
公式情報:SCORE:支払窓口・利用の流れ
後払い.com(後払いドットコム)
後払い.comは、株式会社キャッチボールが提供する通販後払いです。導入しているネットショップで選択し、商品到着後にコンビニ、郵便局、銀行などから支払います。
- 支払期限:請求書発行日から原則14日
- 後払い手数料:購入店が任意に設定
- 審査:未払いの有無や注文情報などを確認
- 注意点:請求書に記載された窓口と期日を優先する
後払い.comは通販などの購入代金を、商品到着後にコンビニ・郵便局・銀行などで支払う決済です。提供する側の収納代行や与信の説明を、購入者が自由に取り出せる資金の説明と混同しないでください。注文・返品は購入店へ、請求書の扱いは案内された窓口へ確認します。
公式情報:後払い.com:購入者向け案内
請求書後払いでの比較ポイントは、購入店が対応するか、請求書の種類と送付先、支払期限、支払窓口、注文ごとの手数料です。「商品到着後に払える」という説明だけで支払いを先送りせず、実際の請求書に印字された期日を確認します。商品が未着・返品済みなどの場合は、購入店と請求元の両方に状況を確認してください。
換金率・手取り・残る支払いを比較する方法
商品売却の説明で「換金率90%」と表示されていても、実際に使えるお金が購入額の90%残るとは限りません。売却代金、送料、振込手数料、各種の利用料金、購入代金の請求を同じ条件で並べてください。公式出金の手数料と第三者売却の査定差額も別の費用です。
購入代金5万円の仮例で、受取額と請求を分ける
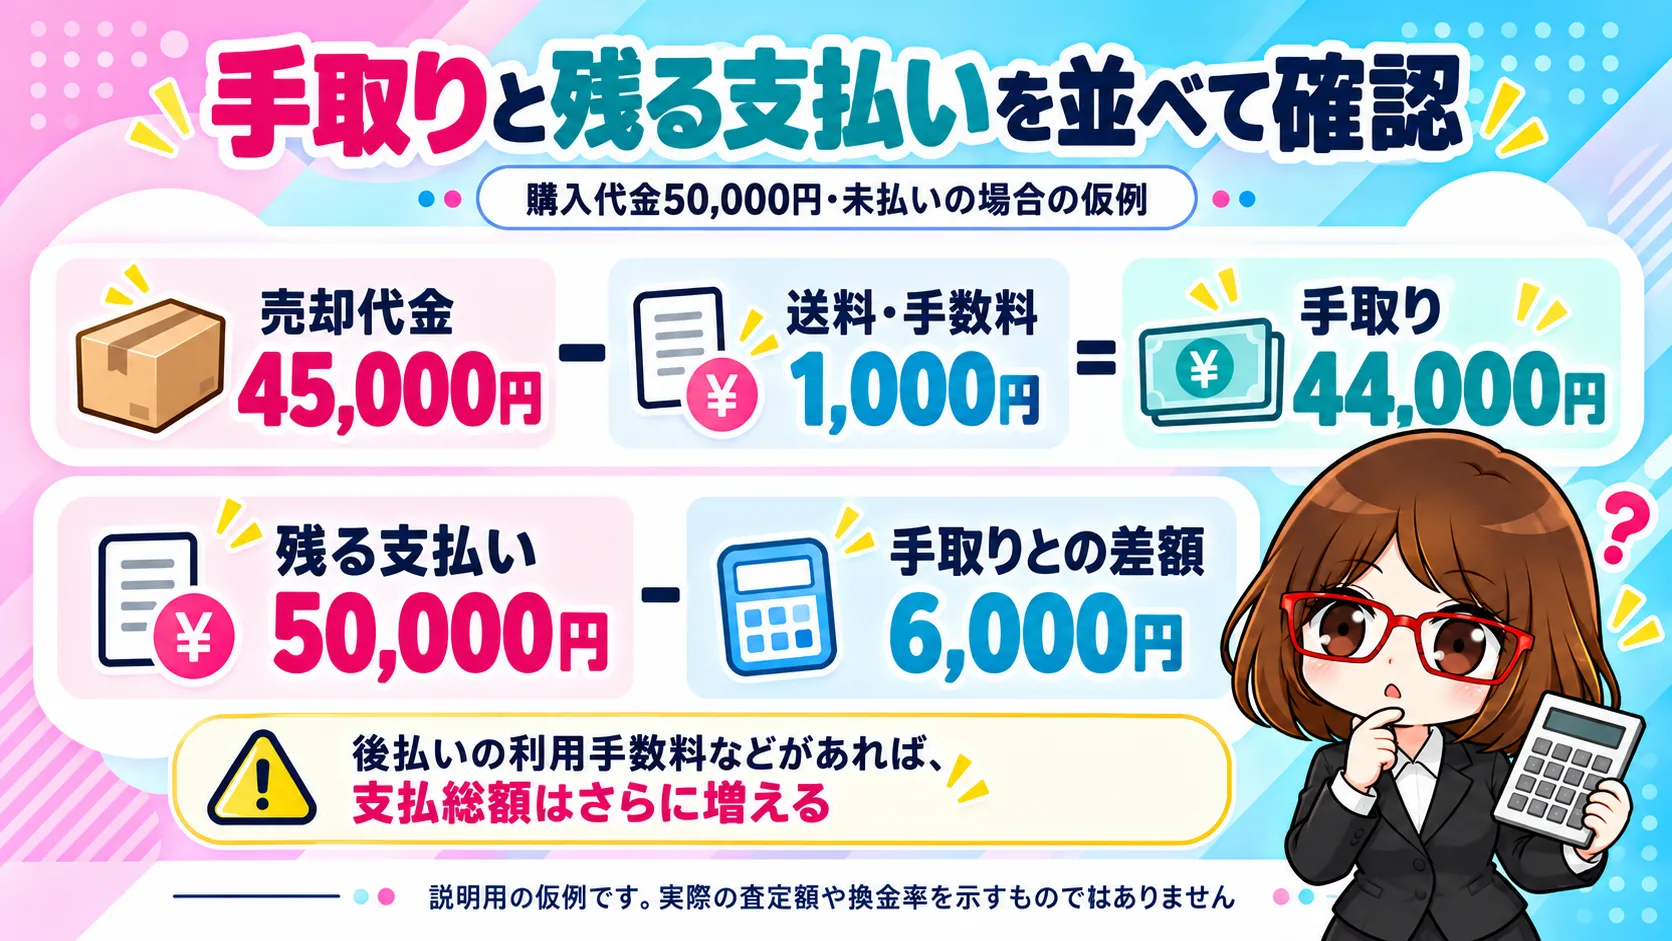
以下は、費用の見方を説明するための仮の計算です。実際のサービスの相場、買取価格、実施を推奨する方法を示しているものではありません。購入代金が未払いで残っており、売却代金45,000円、送料・手数料1,000円という条件だけを仮定します。
| 項目 | 仮の金額 | 意味 |
|---|---|---|
| 購入代金 | 50,000円 | 元の買い物で支払う代金 |
| 売却代金 | 45,000円 | 第三者への売却で受け取る代金 |
| 送料・手数料 | 1,000円 | 受取額から差し引く費用 |
| 手取り | 44,000円 | 45,000円−1,000円 |
| 残る購入代金の支払い | 50,000円 | 売却しても元の請求は残る |
| 手取りとの差額 | 6,000円 | 50,000円−44,000円。追加の利用料金等は別 |
後払いの利用料金があれば、受取額と別に加える
この例に後払いの請求手数料、チャージ手数料、分割や支払い調整の料金が加われば、最終的な支払総額は増えます。仮に別途500円の費用がある条件なら、支払総額は50,500円、手取りとの差は6,500円です。どの費用をいつ誰へ払うのかを分けると、二重計上や見落としを減らせます。
すでに一部を支払っている場合も、残りの請求だけを見て利益と考えないでください。取引全体の負担を確認するには、支払い済み額と残額を合わせた購入代金・利用料金と、売却で最終的に手元へ残った金額を比較します。受取額があることと、全体で得をしたことは別です。
査定額・振込額・支払総額は、確定している情報で比べる
広告の最大換金率、参考価格、申込み時の見積もり、現物確認後の査定額は同じ数字とは限りません。送料の負担者、査定後の減額条件、振込手数料、キャンセルや返送の扱いまで確認しなければ、比較条件がそろいません。見積もり前の最高額だけで支払い予定を組まないようにしましょう。
また、換金率が高く見えても、対象商品の購入に後払いが承認されることや、換金目的の利用が規約で認められることを保証しません。費用計算と利用条件は両方必要です。金額の説明に疑問がある場合は、決済サービスには請求・利用条件を、売買の相手には査定・費用の内訳を別々に問い合わせます。
すぐのお金の困りごとは、買取キンタローのHPをチェック
「即日」の説明で確認したい時間と条件
「即日」「最短数分」という言葉は、何の手続きが完了するまでの時間なのかを確認します。登録の完了、本人確認の受付、チャージ、発送、査定、銀行への振込は別々の段階です。アプリが使えるようになった時点と、自由に使える現金を受け取る時点を同じものとして判断しないでください。
| 段階 | 確認したい内容 |
|---|---|
| 登録・本人確認 | 受付か審査完了か。不備・追加確認・対象時間の条件 |
| 注文・チャージの承認 | 登録とは別の判断か。在庫・販売店・利用状況等の条件 |
| 商品の受取 | 店頭受取か配送か。発送日と受取日の違い |
| 査定・売却 | 事前見積もりか現物確認後の確定額か。営業日・減額・返送条件 |
| 振込・公式出金 | 手続完了か着金か。金融機関・名義・残高・手数料・処理日 |
公式出金について調べている場合は、商品受取や査定の話を混ぜず、対象残高・本人確認・出金方法・受付時間を確認します。逆に商品売却の話では、決済アプリのチャージ速度だけで入金時期を判断できません。処理の一部が早くても、別の段階で確認が必要になることがあります。
期限のある家賃や請求の支払いを、確定していない査定や振込に合わせて予定しないことも大切です。急いでいるときほど、手数料の差、当日扱いの締切、取消できないタイミング、実際の問い合わせ先を確認します。「最短」という表示は、自分の条件での所要時間の約束ではありません。
審査・本人確認・利用可能額の違い
アプリの登録と、後払い機能の利用は別
アプリをダウンロードできること、アカウントを登録できること、プリペイドカードを作れること、後払いを利用できることは別です。登録にクレジットカード型の入会審査がない説明があっても、後払いチャージの申請ごとに審査があるサービスはあります。「審査なし」という一つの言葉でまとめず、どの機能についての説明かを確認します。
本人確認が済んでも、希望額の承認は保証されない
本人確認は、利用者が誰かを確認する手続きです。一方、利用可能額や注文・チャージの承認は、サービスの条件に基づく別の判断です。本人確認書類を提出すれば必ず増額される、全機能が開く、出金できない残高が出金できるようになる、とは限りません。条件を満たした場合に申請できる機能と、必ず利用できる機能を区別します。
上限額より、自分の現在の表示と請求予定を確認する
一般的な最大額は、すべての利用者へ同額が設定されるという意味ではありません。年齢、回線契約、利用履歴、支払い状況、対象商品や販売店などにより条件が異なります。過去に承認された金額も、次回の承認を保証しません。現在の表示額だけでなく、すでに使っている金額や未確定の請求も確認しましょう。
原因が分からない場合、短時間に条件を変えて繰り返し申請したり、他人名義や虚偽の情報を使ったりせず、エラーメッセージと利用状況を保存して公式サポートへ確認します。審査内容が開示されない場合もあり、第三者が「必ず通る方法」を断言していても、その保証の根拠にはなりません。
後払いアプリ現金化のリスクと支払いに困った場合の確認
規約違反・利用制限の条件はサービスごとに確認
ペイディの現金化注意やNP会員規約のように、換金・転売目的の購入に関する禁止事項を定めている案内があります。公式出金に該当しない商品売却を、サービスが公認する出金手続きと説明しないでください。違反した場合の利用制限、契約解除、請求の扱いは、それぞれの契約内容や状況によります。すべてのサービスで同じ措置が自動的に行われると断言することも適切ではありません。
支払いのために新しい後払いを重ねない
売却による手取りは、元の購入代金や利用料金より少なくなる場合があります。返済のために別の後払いを使い、さらに商品を売る流れでは、手数料や売却差額を繰り返し負担することになります。今月の手元資金だけでなく、翌月以降に残る請求と生活費を同じ表にまとめて確認してください。
支払いが難しい場合は、先に請求元へ支払期日・現在の請求額・利用可能な手続きについて相談します。勝手に支払日を変えたり、少額だけ払えばよいと判断したりせず、公式の回答を確認します。生活費を含む複数の支払いが重なる場合は、公的な生活相談窓口や消費生活相談などへ状況を整理して相談することも選択肢です。
ログイン情報・SMS認証コードを第三者へ渡さない
アカウントのID・パスワード・暗証番号・SMS認証コードは、自分の契約や決済を守るための情報です。「審査の代行」「手続きを早めるため」などの説明があっても、第三者に操作を任せるために渡さないでください。画面共有や遠隔操作でログインさせる行為にも注意が必要です。
不審な請求や身に覚えのない取引がある場合は、利用履歴と連絡内容を保存し、公式アプリ・公式サイトから連絡先を確認します。検索広告や受信メッセージに書かれた番号だけを信じず、偽サイトへ認証情報を入力しないようにしましょう。返品・返金を理由に追加の送金や認証コードを求める案内も、まず公式窓口で確認してください。
比較前に確認する5項目
- 利用枠と残高名、入金元を区別できているか
- 本人確認・申込み・注文の条件を確認したか
- 受取額だけでなく、支払総額と期日が分かっているか
- 公式出金と第三者の商品売却を混同していないか
- 規約・取消条件・公式の問い合わせ先を確認したか
すぐのお金の困りごとは、買取キンタローのHPをチェック
知りたいことから各サービスの詳しい解説へ
比較で違いを確認したら、使っているサービスの詳しい解説で具体的な条件を調べます。利用可能額、本人確認、手取り、支払い遅れなど、いま困っている内容から確認してください。通常ペイディとApple専用、後払い枠と出金対象残高を取り違えないように、サービス名と機能名を確かめて進みましょう。
| 知りたいこと | 詳しい解説 |
|---|---|
| atoneの利用機能、カード、手取りや規約 | atone現金化の全体ガイド |
| 通常ペイディの枠・手取り・Appleとの違い | ペイディ現金化の全体ガイド |
| Apple専用の条件・分割・完済前売却の注意 | ペイディApple現金化の全体ガイド |
| バンドルカードのポチっとチャージ・出金・手取り | バンドルカード現金化の全体ガイド |
| Kyashの出金対象残高とイマすぐ入金 | Kyashの残高・出金の全体ガイド |
| d払いの電話料金合算払い | d払い現金化の全体ガイド |
| au PAY残高と通信料金合算 | auかんたん決済・au PAYの全体ガイド |
| まとめて支払いとPayPayの残高 | ソフトバンクまとめて支払いの全体ガイド |
一覧にない機能や自分の画面だけに表示される条件については、公式サイトとアプリの説明を確認してください。質問するときは、正式なサービス名、機能名、残高の種類、表示されたメッセージを整理すると、どの条件を確認したいのか伝えやすくなります。個人情報や認証コードが含まれる画面は、そのまま第三者へ公開しないようにしましょう。
後払いアプリ現金化に関するよくある質問
後払いアプリの利用可能額は、そのまま現金で出金できますか?
利用可能額は買い物やチャージに使う枠であり、そのまま出金できる預金ではありません。公式出金の対象になるかは、残高名・入金方法・本人確認などで確認します。出金機能のあるアプリでも、後払い由来の残高は対象外の場合があります。
現金化と公式出金は何が違いますか?
公式出金は、サービスが認める対象残高を所定の方法で引き出す機能です。商品を購入して第三者へ売る行為は別の取引で、購入代金の支払いが残ります。出金対象外の利用枠を商品売却に置き換えれば規約上問題がない、という意味ではありません。
審査なし・本人確認なしで使える後払いアプリはありますか?
アプリの登録、カード発行、本人確認、後払いの承認は別の条件です。登録が簡単でも、後払い機能の申込みや注文ごとの審査がある場合があります。特定の機能について本人確認が不要とされる場合も、他の機能まで同じ条件とは限りません。
後払いアプリは何種類に分けられますか?
この記事では、翌月まとめ払い・BNPL、後払いチャージ・プリペイド、携帯料金合算・キャリア決済、通販の請求書後払いの4つで整理しています。法律上の一律の分類ではなく、利用方法を比較するための整理です。一つのアプリに複数の機能がある場合もあります。
上限額が高いアプリほど、手元に残るお金も多くなりますか?
上限額は一般的な最大額や個別の利用可能額であり、現金の受取額ではありません。商品売却では査定差額や費用が関係し、公式出金では対象残高と手数料が関係します。上限額だけで順位付けせず、自分の残高・契約・費用を確認してください。
換金率90%と書かれていれば、購入額の90%が手取りですか?
必ずしもそうではありません。表示率の計算対象、送料・振込等の費用、査定後の減額条件、後払いの利用料金を確認する必要があります。受取額から費用を引いた手取りと、元の支払総額を並べて比べます。広告上の最高率を実際の見積もりとして扱わないでください。
即日対応なら、その日に必ず銀行へ入金されますか?
即日が指す手続きと条件によります。登録・審査・チャージの完了と、商品受取・査定・振込は別です。営業日や受付時間、金融機関の処理も関係するため、最短表示だけで着金時刻を決めつけないでください。
商品を売った後も、後払いの支払いは残りますか?
元の購入代金が未払いであれば、商品売却だけで請求が消えるわけではありません。返品・キャンセル・公式の下取りや返却などは別の条件です。売却代金と元の請求を分けて確認し、自己判断で支払いを止めないでください。
ペイディカードを発行して使う方法は、今も利用できますか?
ペイディカード(バーチャルカード・リアルカード)は2025年9月30日に利用を終了しています。通常ペイディやApple専用まで終了した意味ではありませんが、古いカード発行・Visa加盟店利用の説明を現行機能として使わないようにしてください。
支払いが厳しいときは、別の後払いアプリを増やせば解決しますか?
別の利用枠ができても、すでにある請求は消えません。手数料や売却差額で負担が増える場合もあります。現在の請求額と期日、生活費、今後の収入を整理し、まず請求元へ公式に相談してください。複数の支払いが重なる場合は生活・消費生活の相談窓口も検討します。
まとめ|利用枠・出金可否・支払総額を分けて確認
後払いアプリ現金化を比較するときは、サービス名や最大利用額だけで判断せず、対象の機能・残高名・入金元・費用・支払条件を確認します。atoneやペイディの購入枠、Kyashのイマすぐ入金、携帯料金合算で入れた残高は、同じ「後払い」でも扱いが異なります。
公式出金と商品売却を区別し、手取りと元の請求を同じ表で確認してください。登録・本人確認・注文承認・振込もそれぞれ別の段階です。比較表で違いをつかんだら、各サービスの詳しい解説記事と公式案内で自分の条件を照合しましょう。支払いの見通しが立たない場合は、新しい利用を重ねる前に現在の請求を整理することを優先します。
すぐのお金の困りごとは、買取キンタローのHPをチェック
公式情報・参考ページ
- atone:サービス概要
- atone:請求・支払いの仕組み
- NP会員規約:atoneの利用条件
- Paidy:ペイディカードのサービス終了
- Paidy:Apple専用プラン
- Paidy:利用規約
- Kyash:イマすぐ入金
- バンドルカード:ポチっとチャージ
- ワンバンク:入金方法
- ultra pay:ミライバライ
- BANKIT:おたすけチャージ
- Vプリカ:後払いチャージ
- メルペイ:残高・ポイント・クレジット
- PayPay:出金できる残高
- ファミペイ翌月払い
- d払い:電話料金合算払い
- au PAY:通信料金合算チャージ
- ソフトバンクまとめて支払い
- ワイモバイル:まとめて支払い
- NP後払い利用規約
- GMO後払い:購入者向け案内
- スコア後払い:購入者向け案内
- 後払い.com:購入者向け案内
各項目は公式情報をもとに編集しています。サービスごとの対象・審査・費用・残高の取扱いは利用時点の規約と画面表示を優先してください。計算例は説明用の仮例で、買取価格・換金率・承認・入金を保証するものではありません。